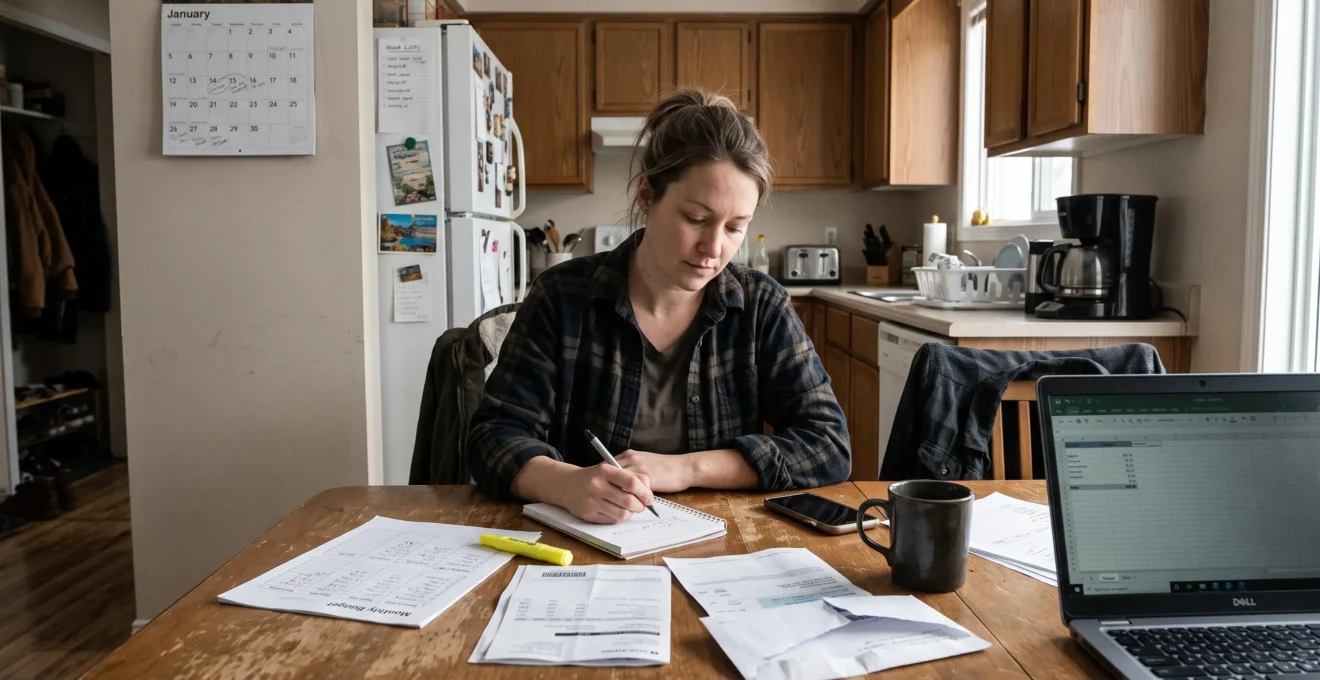
Un budget peut sembler parfaitement équilibré en début de mois et devenir difficile à respecter quelques semaines plus tard. Une facture annuelle arrive, l’épicerie coûte davantage que prévu ou deux prélèvements importants tombent avant la prochaine paie. Ces variations ne signifient pas nécessairement que les dépenses sont mal maîtrisées : elles révèlent souvent un budget trop rigide.
Pour gérer des dépenses qui changent fortement d’un mois à l’autre, la solution consiste à prévoir des réserves par catégorie, répartir l’argent dès son arrivée et ajuster les montants à partir des dépenses réellement observées. Le suivi de chaque achat n’est pas indispensable lorsqu’un système de répartition fonctionne.
Au Canada, cette approche doit notamment tenir compte des paies aux deux semaines, des dépenses saisonnières, des renouvellements d’assurance et des factures municipales ou provinciales. Quelques vérifications ciblées permettent de transformer un budget théorique en outil de décision, sans consacrer chaque journée à ses finances.
Les principes d’un budget qui absorbe les variations
- Calculer les dépenses irrégulières sur une année et réserver progressivement l’argent nécessaire, plutôt que de les financer au moment où elles arrivent.
- Organiser les virements selon les dates de paie et conserver une réserve distincte pour les véritables imprévus.
- Comparer périodiquement les prévisions aux dépenses réelles et réviser le budget lorsqu’un changement durable apparaît.
- Pourquoi un budget équilibré sur papier peut-il déraper avant la fin du mois ?
- Comment prévoir les dépenses irrégulières sans noter chaque achat au dollar près ?
- Budget mensuel ou par paie : quelle méthode convient quand le revenu arrive aux deux semaines ?
- Quelle dépense oubliée déséquilibre souvent un budget plusieurs mois après sa création ?
- Quand réviser son budget pour qu’il reste utile après une hausse de coûts récurrents ?
- Comment organiser ses factures et contrats numériques sans créer des dizaines de dossiers ?
- Thermostat ou isolation : quelle action prioriser quand le budget est limité ?
- Comment organiser ses journées quand les tâches s’accumulent sans perdre ses priorités ?
Pourquoi un budget équilibré sur papier peut-il déraper avant la fin du mois ?
Un budget équilibré sur papier peut déraper parce qu’il repose sur des moyennes qui ne correspondent pas toujours aux dépenses réelles ni à leurs dates de paiement. Plusieurs petits écarts, une facture occasionnelle ou un prélèvement effectué avant la prochaine paie peuvent suffire à créer un manque temporaire d’argent, même lorsque les revenus couvrent les dépenses du mois.
Le budget théorique représente ce que le ménage prévoit dépenser. Le budget réel reflète ce qui sort effectivement des comptes. Une estimation de l’épicerie établie à partir d’un mois particulièrement économique, par exemple, risque de devenir insuffisante dès que les habitudes ou les prix changent.
La difficulté vient souvent de l’accumulation. Un peu plus de dépenses alimentaires, quelques déplacements supplémentaires et une facture de services plus élevée peuvent consommer la marge disponible sans qu’aucun achat exceptionnel soit responsable du déséquilibre.
Il faut également distinguer l’équilibre global du mois et la disponibilité de l’argent au bon moment. Un ménage peut disposer de revenus mensuels suffisants, mais se retrouver à court de liquidités si le loyer, les assurances et plusieurs prélèvements automatiques sont exigibles pendant la même semaine. Des frais de retard peuvent alors aggraver un simple décalage de trésorerie.
Un diagnostic ciblé est plus utile qu’une réduction générale des dépenses. Comparer les trois derniers mois de transactions aux montants inscrits dans le budget permet d’identifier les deux ou trois catégories où les écarts se répètent. Les montants budgétés peuvent ensuite être corrigés sans remettre en question tous les autres postes.
La même vérification s’applique aux revenus variables. Une paie plus faible ne réduit pas automatiquement le coût des factures fixes : elle diminue d’abord l’argent disponible pour l’épargne, les loisirs et les imprévus. Un budget qui protège uniquement les factures courantes reste donc vulnérable.
L’Agence de la consommation en matière financière du Canada présente la préparation d’un budget personnel comme un moyen d’organiser les revenus, les dépenses et l’épargne. Cette distinction aide à considérer le budget comme un outil à actualiser plutôt que comme une prévision immuable.
Une fois les catégories instables identifiées, l’étape suivante consiste à leur réserver de l’argent à l’avance, au lieu d’essayer de prévoir exactement chaque achat.
Comment prévoir les dépenses irrégulières sans noter chaque achat au dollar près ?
Pour prévoir les dépenses irrégulières sans suivre chaque transaction, il suffit de les regrouper en catégories, d’estimer leur coût annuel et de réserver une part de chaque paie. Les enveloppes budgétaires, physiques ou numériques, permettent ensuite de contrôler les sommes disponibles par catégorie. Une vérification ponctuelle remplace ainsi la surveillance quotidienne des achats.
La méthode repose sur trois catégories distinctes : les dépenses fixes, les dépenses irrégulières prévisibles et les imprévus. Les dépenses fixes comprennent notamment le logement et les prélèvements réguliers. Les dépenses irrégulières prévisibles concernent les obligations connues dont le montant ou la fréquence varie.
Au Canada, cette deuxième catégorie peut regrouper le renouvellement d’immatriculation, certaines assurances, les dépenses des fêtes, l’entretien automobile ou les impôts fonciers. Leur calendrier et leurs modalités dépendent de la province, de la municipalité et des contrats concernés.
Pour les intégrer, il est possible de convertir leur coût annuel estimé en provision mensuelle. Dans un scénario purement hypothétique, une dépense annuelle estimée à 600 $ nécessite une provision de 50 $ par mois. Cette somme n’est pas une dépense supplémentaire : elle répartit dans le temps une obligation déjà anticipée.
Le montant obtenu reste une estimation. Prévoir une petite marge dans les catégories particulièrement variables évite de rechercher une précision impossible. La priorité consiste à accumuler progressivement une réserve suffisante avant les échéances.
Une catégorie tampon doit cependant rester séparée des dépenses planifiées. Elle sert à absorber les écarts modestes et les événements imprévisibles. Pour les urgences plus importantes, une réserve distincte est préférable : l’Agence de la consommation en matière financière du Canada distingue les dépenses occasionnelles à budgéter et les urgences dans ses recommandations sur le fonds d’urgence.
3 à 6 mois
Repère général présenté par l’Agence de la consommation en matière financière du Canada pour constituer, idéalement, une réserve d’urgence équivalente à plusieurs mois de dépenses régulières ou de revenu. Il s’agit d’un objectif progressif, et non d’une condition préalable pour commencer à budgéter.
Agence de la consommation en matière financière du Canada, recommandations sur le fonds d’urgence.
Le suivi détaillé conserve une utilité lorsqu’une catégorie dépasse régulièrement son enveloppe. Pendant un mois de diagnostic, relever les achats concernés peut aider à comprendre l’écart. Une fois les montants ajustés, le suivi par catégorie redevient suffisant.
Le dispositif fonctionne d’autant mieux que les réserves sont alimentées au moment où le revenu arrive. Le choix entre budget mensuel et budget par paie devient alors déterminant.
Budget mensuel ou par paie : quelle méthode convient quand le revenu arrive aux deux semaines ?
Un budget par paie convient lorsque les dépenses quotidiennes et les virements peuvent être organisés autour de chaque versement. Un budget mensuel reste pratique lorsque les principales factures tombent à dates fixes, notamment en début de mois. Avec une paie aux deux semaines, le meilleur compromis consiste souvent à planifier mensuellement tout en répartissant l’argent à chaque paie.
Il faut d’abord vérifier la fréquence exacte du versement. Une paie toutes les deux semaines correspond à 26 versements sur une année complète de 52 semaines. Une paie deux fois par mois représente 24 versements annuels. Ces calendriers ne produisent pas la même répartition de liquidités.
Avec 26 paies, certains mois comportent trois versements plutôt que deux. Cette troisième paie ne doit pas nécessairement devenir une occasion d’augmenter les dépenses : elle peut contribuer à financer les obligations annuelles ou à renforcer la réserve de sécurité.
Le tableau suivant aide à choisir une organisation adaptée aux échéances.
| Critère | Budget mensuel | Budget par paie |
|---|---|---|
| Factures concentrées en début de mois | Facilite la vision des sommes nécessaires avant les échéances | Nécessite de réserver une part des paies précédentes |
| Achats courants répartis sur le mois | Demande de conserver une enveloppe suffisante jusqu’à la fin du mois | Permet d’attribuer un montant disponible à chaque période |
| Dépenses annuelles | Provisions mensuelles | Provisions prélevées sur chaque paie |
| Revenu variable | Prévision fondée sur un niveau prudent de revenu | Répartition ajustée aux sommes réellement reçues |
Il n’est pas indispensable de donner exactement le même rôle à chaque paie. Une première peut servir principalement à sécuriser les grosses factures, tandis que la suivante couvre davantage les dépenses quotidiennes et les réserves. L’essentiel est que les montants nécessaires soient disponibles avant leur date d’échéance.
Lorsque les prélèvements arrivent trop tôt, certains fournisseurs permettent de modifier leur date. Cette possibilité doit être vérifiée directement auprès d’eux. Un changement de date ne doit pas entraîner de retard sur une obligation existante.
Pour un travailleur autonome, saisonnier ou rémunéré en partie à la commission, un revenu plancher prudent peut servir de base. Il peut être établi à partir des périodes de revenus les plus faibles observées, à condition qu’il couvre les engagements essentiels. Les sommes supérieures à cette base sont ensuite réparties selon une règle décidée à l’avance : combler une réserve, financer les échéances futures ou accélérer un objectif d’épargne.
Cette méthode comporte une limite importante : si le revenu plancher ne couvre pas les dépenses incompressibles, aucune simple réorganisation des virements ne résout le déficit. Il faut alors agir sur les charges, le revenu ou les modalités de paiement.
Une fois le rythme des rentrées d’argent stabilisé dans le budget, il reste à identifier les factures qui risquent de surprendre plusieurs mois après la création du plan.
Quelle dépense oubliée déséquilibre souvent un budget plusieurs mois après sa création ?
Les dépenses annuelles ou peu fréquentes sont parmi les oublis qui déséquilibrent le plus facilement un budget plusieurs mois après sa création. Une assurance payable en une seule fois, une taxe municipale, un renouvellement ou des frais scolaires peuvent être absents des prévisions mensuelles. Leur paiement oblige alors à utiliser l’épargne disponible, la marge de sécurité ou le crédit.
Ces oublis concernent des charges déjà prévisibles, mais dont la fréquence les rend moins visibles. Au Québec, les taxes foncières et scolaires peuvent notamment constituer des obligations à intégrer selon la situation du ménage. Les renouvellements de permis, les primes d’assurance annuelles et les frais liés aux autres membres du foyer méritent le même examen.
Les abonnements sont un autre point de vigilance. Un service facturé annuellement peut passer inaperçu lorsqu’il ne figure pas sur les relevés des mois récents. À l’inverse, plusieurs abonnements mensuels modestes peuvent être oubliés lors de la création d’un budget fondé uniquement sur les principales factures.
Le problème dépasse parfois le mois du paiement. Si une dépense oubliée est réglée par carte de crédit sans que son solde puisse ensuite être payé intégralement à l’échéance, des intérêts peuvent s’ajouter selon les conditions applicables. Les remboursements futurs réduisent alors les ressources disponibles pour les mois suivants.
Pour repérer ces charges, un audit en deux passages suffit. Le premier consiste à parcourir douze mois de relevés bancaires et de cartes afin de relever les opérations qui n’apparaissent pas chaque mois. Le second consiste à consulter les contrats, avis et renouvellements à venir, y compris ceux qui n’ont pas encore été payés.
Cette démarche fait également apparaître les dépenses quasi fixes. Une prime d’assurance ou une facture énergétique peut augmenter à la suite d’une révision tarifaire ou contractuelle. Conserver l’ancien montant dans le budget crée alors un déficit prévisible.
Audit pratique : retrouver les dépenses absentes du budget
- Réunir les relevés des douze derniers mois et créer une liste des périodes couvertes pour vérifier qu’aucun mois ne manque.
- Identifier les paiements non mensuels et produire un tableau précisant leur nature, leur montant et leur date.
- Vérifier les renouvellements et avis à venir, puis compléter une liste des échéances connues.
- Convertir chaque dépense prévisible en provision périodique et inscrire un montant réservé dans le budget.
- Contrôler les montants des contrats et abonnements, puis programmer une vérification semestrielle des charges quasi fixes.
Un audit annuel complet associé à une vérification plus courte des montants permet de limiter les surprises. Il devient alors plus facile de distinguer une dépense véritablement imprévisible d’une dépense simplement oubliée.
Lorsque ces dépenses sont enfin intégrées, les écarts restants signalent plus clairement les changements durables qui justifient une révision du budget.
Quand réviser son budget pour qu’il reste utile après une hausse de coûts récurrents ?
Un budget doit être révisé dès qu’un changement durable modifie les revenus ou les dépenses essentielles. Une hausse de loyer, de prime d’assurance ou de versement hypothécaire ne devrait pas attendre la prochaine révision annuelle. À l’inverse, une dépense ponctuelle isolée ne justifie pas nécessairement de reconstruire tout le budget.
Les déclencheurs de révision sont plus utiles qu’un calendrier rigide. Un changement de paie, le renouvellement d’un contrat important, une augmentation de coût récurrent ou le dépassement d’une même catégorie pendant deux mois consécutifs sont autant de signaux à examiner.
Il faut distinguer deux niveaux d’intervention. Une révision légère consiste à modifier un montant ou à transférer une partie du tampon vers une catégorie sous-estimée. Une restructuration consiste à revoir la répartition globale des revenus, les objectifs d’épargne ou les modalités de paiement.
Les hausses permanentes nécessitent souvent cette deuxième approche. Lorsqu’une charge essentielle augmente durablement, la marge disponible diminue chaque mois. La financer systématiquement au moyen du tampon reviendrait à épuiser une réserve prévue pour absorber les variations.
Trois arbitrages sont alors possibles. Réduire certaines dépenses flexibles permet d’absorber la hausse sans compromettre les obligations prioritaires. Réétalonner temporairement les objectifs d’épargne peut préserver la trésorerie lorsque la baisse de marge est difficile à éviter. Enfin, comparer les fournisseurs, examiner un contrat ou réduire une consommation peut agir directement sur la charge concernée.
Le choix dépend de la situation. Réduire des dépenses discrétionnaires est pertinent lorsqu’elles disposent d’une véritable marge de manœuvre. Modifier les objectifs d’épargne demande de préserver autant que possible la sécurité financière. Une renégociation n’est utile que si les conditions proposées améliorent réellement le coût total ou les obligations du ménage.
Au Canada, un renouvellement hypothécaire mérite une attention particulière lorsque le versement prévu change. Il est important d’examiner le nouveau montant et les conditions applicables avant de recalculer le budget, plutôt que de supposer que les mensualités resteront identiques.
Un autre indicateur révèle qu’un budget est devenu obsolète : les dépenses réelles dépassent systématiquement les prévisions dans les mêmes catégories. Continuer à utiliser d’anciennes estimations n’améliore pas la maîtrise des coûts. Cela masque simplement le montant désormais nécessaire.
Pour détecter rapidement ces changements sans multiplier les vérifications, il est utile de centraliser les informations relatives aux factures et aux contrats.
Comment organiser ses factures et contrats numériques sans créer des dizaines de dossiers ?
Pour organiser ses factures numériques sans multiplier les dossiers, un espace d’archivage unique associé à un registre central suffit généralement. Le registre indique les fournisseurs, les montants, les fréquences et les échéances, tandis que les documents conservés servent de justificatifs. Cette méthode facilite les prévisions budgétaires sans obliger à classer chaque facture dans une arborescence complexe.
Le système peut comporter deux niveaux. Le premier est un espace documentaire facilement consultable : un dossier numérique principal, éventuellement séparé entre documents courants et archives. Le second est un tableau de suivi qui sert d’outil actif pour préparer les paiements et mettre à jour les provisions.
Le registre devrait contenir au minimum le fournisseur, la nature de la dépense, le dernier montant connu, la fréquence de facturation, la prochaine échéance et le mode de paiement. Une colonne supplémentaire peut signaler les contrats à renouveler ou les montants à vérifier.
Cette organisation est plus utile qu’un simple classement par fournisseur. Des archives de factures permettent de retrouver un document, mais ne donnent pas nécessairement une vue d’ensemble sur les sommes dues le mois prochain. Le registre des échéances transforme l’information documentaire en outil budgétaire.
Il peut également faire apparaître un abonnement inutilisé ou un montant qui a augmenté sans avoir été reporté dans les prévisions. Un rapprochement ponctuel avec les relevés permet de vérifier que les paiements enregistrés correspondent aux charges attendues.
Regrouper les prélèvements récurrents sur un nombre limité de comptes ou de cartes peut simplifier le suivi. Cette centralisation ne doit toutefois pas conduire à négliger les risques pratiques : expiration d’une carte, changement de compte, paiement refusé ou accès temporairement indisponible. Les coordonnées de facturation doivent être actualisées lors de ces événements.
La conservation des documents dépend de leur nature. Les contrats peuvent rester nécessaires pendant leur durée d’application et parfois au-delà en cas de contestation. Les documents d’assurance et les justificatifs fiscaux répondent à des usages et à des exigences différents.
Pour les documents relatifs à l’impôt sur le revenu, l’Agence du revenu du Canada précise que la durée générale de conservation est d’au moins six ans, avec des exceptions selon les circonstances. Il convient donc de consulter les règles officielles sur la conservation des documents fiscaux de l’Agence du revenu du Canada plutôt que d’appliquer cette durée indistinctement à toutes les factures personnelles.
Des copies lisibles, accessibles et protégées sont préférables à un système de dossiers complexe que personne ne tient à jour. Les informations bancaires et personnelles doivent rester sécurisées, notamment lorsque des documents sont conservés dans un service infonuagique.
Une fois les coûts récurrents visibles, il devient possible d’identifier ceux sur lesquels une action concrète pourrait réduire la pression exercée sur le budget, notamment les dépenses énergétiques.
Thermostat ou isolation : quelle action prioriser quand le budget est limité ?
Lorsque le budget est limité, les réglages de chauffage et les améliorations simples demandant peu d’investissement constituent généralement un point de départ raisonnable. L’isolation peut devenir prioritaire si le logement présente des pertes thermiques importantes et si les économies attendues justifient le coût des travaux. Le choix dépend surtout du système de chauffage, du bâtiment et du statut d’occupation.
Un thermostat programmable ou intelligent peut aider à mieux adapter le chauffage aux périodes d’occupation. Ses avantages dépendent néanmoins de sa compatibilité avec l’installation, des réglages utilisés et des caractéristiques thermiques du logement.
Un logement chauffé par plinthes électriques ne présente pas nécessairement les mêmes possibilités de régulation qu’un bâtiment équipé d’une fournaise ou d’un système central. Avant tout achat, il faut vérifier la compatibilité technique et éviter de supposer qu’un modèle convient à toutes les installations.
L’isolation agit sur un autre mécanisme : elle limite les échanges thermiques à travers l’enveloppe du bâtiment. Une amélioration pertinente peut produire des effets durables, mais le coût initial et la nature des travaux sont généralement plus importants qu’un simple ajustement de température.
La décision change également selon que le ménage est locataire ou propriétaire. Un locataire peut privilégier les ajustements autorisés et les équipements compatibles avec son logement. Des travaux d’isolation importants relèvent généralement de décisions nécessitant l’accord du propriétaire. Pour un propriétaire, l’état du bâtiment et l’horizon d’occupation comptent davantage dans l’arbitrage.
Avant d’engager des dépenses importantes, il est pertinent de rechercher les problèmes concrets : zones froides persistantes, infiltrations d’air, difficulté à maintenir une température confortable ou consommation énergétique inhabituelle. Une évaluation adaptée au bâtiment peut ensuite aider à déterminer les travaux prioritaires.
Des programmes d’aide à l’efficacité énergétique peuvent exister à l’échelle fédérale, provinciale ou auprès de fournisseurs d’énergie, notamment Hydro-Québec. Leur disponibilité, leurs critères d’admissibilité et leurs montants évoluent. Il est donc nécessaire de vérifier les conditions officielles applicables avant de signer un contrat ou de commencer des travaux.
Sur le plan budgétaire, l’objectif n’est pas uniquement de réaliser une économie immédiate. Une réduction durable des coûts énergétiques peut diminuer la somme à réserver aux dépenses récurrentes et rendre le budget moins sensible aux périodes financières difficiles.
Même une bonne décision financière reste cependant difficile à appliquer lorsqu’elle dépend de tâches constamment reportées. L’organisation du temps constitue donc le dernier élément du système.
À retenir pour passer à l’action
- Protéger les échéances financières importantes dans l’agenda avant de planifier les tâches d’amélioration du budget.
- Automatiser les répartitions répétitives pour réduire les décisions à prendre au quotidien.
- Prévoir quelques rendez-vous financiers courts et ciblés, plutôt que multiplier les rappels et les vérifications.
Comment organiser ses journées quand les tâches s’accumulent sans perdre ses priorités ?
Pour préserver ses priorités lorsque les tâches s’accumulent, il faut distinguer ce qui possède une échéance financière, ce qui améliore l’organisation à long terme et ce qui peut attendre. Dans la gestion du budget, quelques rendez-vous réguliers, des rappels ciblés et des virements automatisés réduisent la charge mentale sans imposer une surveillance permanente des comptes.
La difficulté d’un suivi financier ne vient pas seulement des calculs. Elle vient aussi du nombre de petites décisions nécessaires pour maintenir le système : vérifier un prélèvement, classer une facture, noter un achat ou choisir le montant à mettre de côté.
Lorsque ces microdécisions se multiplient, elles entrent en concurrence avec les obligations professionnelles, familiales et personnelles. Un dispositif budgétaire robuste doit donc fonctionner même pendant une semaine chargée.
La première distinction porte sur les tâches à date fixe et les tâches de révision. Les dates de paiement, de renouvellement et de paie doivent figurer dans un calendrier fiable. Les contrôles budgétaires plus larges peuvent être réalisés à une fréquence raisonnable ou déclenchés par un changement significatif.
Une courte revue à chaque paie peut servir à vérifier les rentrées d’argent et les virements réservés. Une revue mensuelle d’environ trente minutes peut ensuite suffire comme point de départ pour examiner les écarts, les prochaines échéances et les catégories nécessitant un ajustement. Cette durée est une proposition d’organisation, pas une règle universelle.
Si plusieurs tâches financières s’accumulent, il est utile de les répartir en trois groupes :
- Les obligations à conséquence financière datée : payer une facture, éviter une échéance dépassée ou répondre à un renouvellement nécessitant une décision.
- Les améliorations du système : actualiser les provisions, automatiser un transfert, comparer des contrats ou mettre à jour le registre.
- Les tâches non essentielles : modifier une présentation de tableau, multiplier les classements ou effectuer des contrôles qui n’apportent aucune décision utile.
Le premier groupe doit être traité en priorité, car certains retards entraînent des frais, des intérêts ou des interruptions de service. Le deuxième groupe améliore la situation future et peut être planifié dans un créneau distinct. Le troisième peut être simplifié ou supprimé.
Les automatisations doivent rester compréhensibles et contrôlées. Un virement prévu à chaque paie est utile si le solde disponible permet réellement son exécution. Une alerte en cas de paiement refusé ou une vérification après changement de carte reste nécessaire : l’automatisation n’élimine pas tous les risques.
Cette organisation transforme le budget en une série de décisions limitées et prévisibles. Elle permet de se concentrer sur les écarts importants plutôt que sur chaque transaction, sans perdre la visibilité nécessaire pour respecter les engagements financiers.
La prochaine action consiste à réserver un créneau pour examiner les trois derniers mois de dépenses, identifier les catégories les plus variables et programmer une première répartition à la prochaine paie. Le budget pourra ensuite évoluer à partir des montants observés, sans devenir une tâche quotidienne.
Faut-il posséder plusieurs comptes bancaires pour utiliser des enveloppes budgétaires ?
Non. Les enveloppes peuvent être représentées par des comptes séparés, des sous-comptes lorsqu’ils sont proposés, ou simplement des catégories dans un tableau. L’essentiel est de distinguer les sommes déjà réservées de l’argent réellement disponible pour les dépenses courantes. Les frais éventuels de comptes supplémentaires doivent être pris en considération.
Comment gérer une dépense irrégulière lorsque la réserve n’est pas encore suffisante ?
Il faut d’abord vérifier la date d’exigibilité et le montant nécessaire, puis examiner les fonds disponibles sans compromettre les dépenses essentielles. Un ajustement temporaire des postes flexibles ou une entente de paiement avec le fournisseur peut être envisagé lorsque cette possibilité existe. La provision destinée aux prochaines échéances doit ensuite être recalculée pour limiter la répétition du problème.
Peut-on conserver le même budget lorsqu’on vit avec une autre personne ?
Oui, à condition de bien distinguer les dépenses personnelles, les charges communes et leur répartition. Un budget de ménage doit intégrer les obligations effectivement partagées, même lorsqu’elles sont payées depuis des comptes différents. Une revue commune des grandes échéances permet d’éviter qu’une facture annuelle soit absente des deux budgets individuels.
Que faire lorsque le revenu varie davantage que les dépenses ?
La priorité consiste à évaluer le montant minimal nécessaire pour couvrir les charges essentielles et à comparer ce montant aux revenus prudents que l’on peut anticiper. Les périodes de revenus supérieurs peuvent contribuer à constituer une réserve pour les mois plus faibles. Si les revenus insuffisants deviennent récurrents, il faut revoir les engagements financiers plutôt que compter systématiquement sur les prochaines bonnes périodes.
Quand une dépense variable doit-elle devenir une catégorie distincte ?
Une catégorie distincte devient utile lorsqu’une dépense représente un montant important, possède une échéance particulière ou dépasse régulièrement les prévisions d’un poste plus général. Il n’est pas nécessaire de multiplier les catégories pour les achats mineurs. Un budget facile à relire et à ajuster reste généralement plus pratique qu’un tableau exhaustif difficile à maintenir.